Femme business angel : du premier pitch à l’entrée au capital
Une femme business angel investit son propre argent au capital d’une jeune entreprise et peut l’accompagner avec son expertise et ses contacts. Il faut distinguer cette activité du réseau Femmes Business Angels, qui réunit des investisseuses. Pour une startup en recherche de financement, l’enjeu est double : identifier les interlocutrices pertinentes et préparer une proposition d’investissement crédible.
Une investisseuse individuelle, un réseau et un engagement dans la durée
Une business angel devient actionnaire : elle ne se contente pas de financer une dépense ponctuelle. Elle s’intéresse au développement de l’entreprise, à son équipe et aux perspectives de valorisation de sa participation. Son intervention peut associer apport financier, conseils stratégiques, mises en relation commerciales et aide à la préparation de futurs financements.
Le réseau Femmes Business Angels, créé en 2004 selon l’interview publiée par Bpifrance Création, rassemble exclusivement des femmes investisseuses. Cela ne signifie pas qu’il finance uniquement des entrepreneures : les projets décrits peuvent être dirigés par des femmes ou par des hommes. Le réseau facilite la rencontre et l’analyse des dossiers ; les membres décident ensuite de leur engagement individuel.
Pour retrouver sa présence officielle, recherchez le nom complet « Femmes Business Angels » et le domaine femmesbusinessangels.org. Vérifiez directement les modalités de candidature, les critères et le calendrier avant de transmettre des documents.
Les chiffres publiés doivent être lus avec leur date. L’interview recueillie en avril 2014 mentionnait une centaine de membres, 100 investissements dans 70 startups et près de 5 millions d’euros investis depuis la création. AGIPI indique pour sa part 150 femmes et plus de 200 startups accompagnées, sans date de référence précisée. Ces bilans ne constituent donc pas un état actuel comparable.
Les projets recherchés : une innovation et une croissance à démontrer
Dans l’interview de Bpifrance Création, les critères mis en avant sont l’innovation, l’ambition, le potentiel de développement et la création d’emplois. Avoir une idée originale ne suffit pas : l’équipe doit expliquer quel problème elle résout, pour quels clients et avec quel modèle économique.
La candidature gagne en solidité lorsqu’elle distingue les résultats obtenus des hypothèses restant à tester. Des premiers clients, des expérimentations ou des retours utilisateurs peuvent étayer le besoin. L’objectif n’est pas de masquer les incertitudes, mais de montrer comment l’entreprise compte les lever avec les ressources demandées.
- Le besoin : qui rencontre le problème et quelles solutions utilise-t-il déjà ?
- La différence : pourquoi votre proposition serait-elle choisie ?
- L’exécution : quelles compétences l’équipe possède-t-elle et lesquelles lui manquent ?
- L’utilisation des fonds : quels jalons concrets le financement permettra-t-il d’atteindre ?
Appliquez aussi un filtre inversé à votre recherche : au lieu de demander seulement « mon projet peut-il être retenu ? », demandez « cette investisseuse peut-elle m’aider sur mon prochain obstacle ? ». Recruter une direction commerciale, accéder à des acheteurs industriels ou structurer une expansion internationale ne mobilise pas les mêmes compétences. Cette cartographie des besoins évite de confondre notoriété de l’investisseuse et adéquation opérationnelle.
Enfin, ne vous excluez pas automatiquement pour une question de localisation : l’interview de 2014 indiquait que 20 % des projets financés provenaient d’autres régions que l’Île-de-France. Ce repère historique ne dispense toutefois pas de vérifier le périmètre géographique actuel.
Montants, participation et sortie : comprendre ce qui se négocie
Le financement décrit par Bpifrance Création est un investissement direct en capital, et non un prêt. L’entreprise reçoit des fonds propres et les investisseuses obtiennent une participation minoritaire, inférieure à 50 % dans le modèle présenté. Pour les fondateurs, l’entrée de nouveaux actionnaires entraîne généralement une dilution : leur pourcentage de détention diminue.
| Repère | Chiffre cité dans l’interview de 2014 |
|---|---|
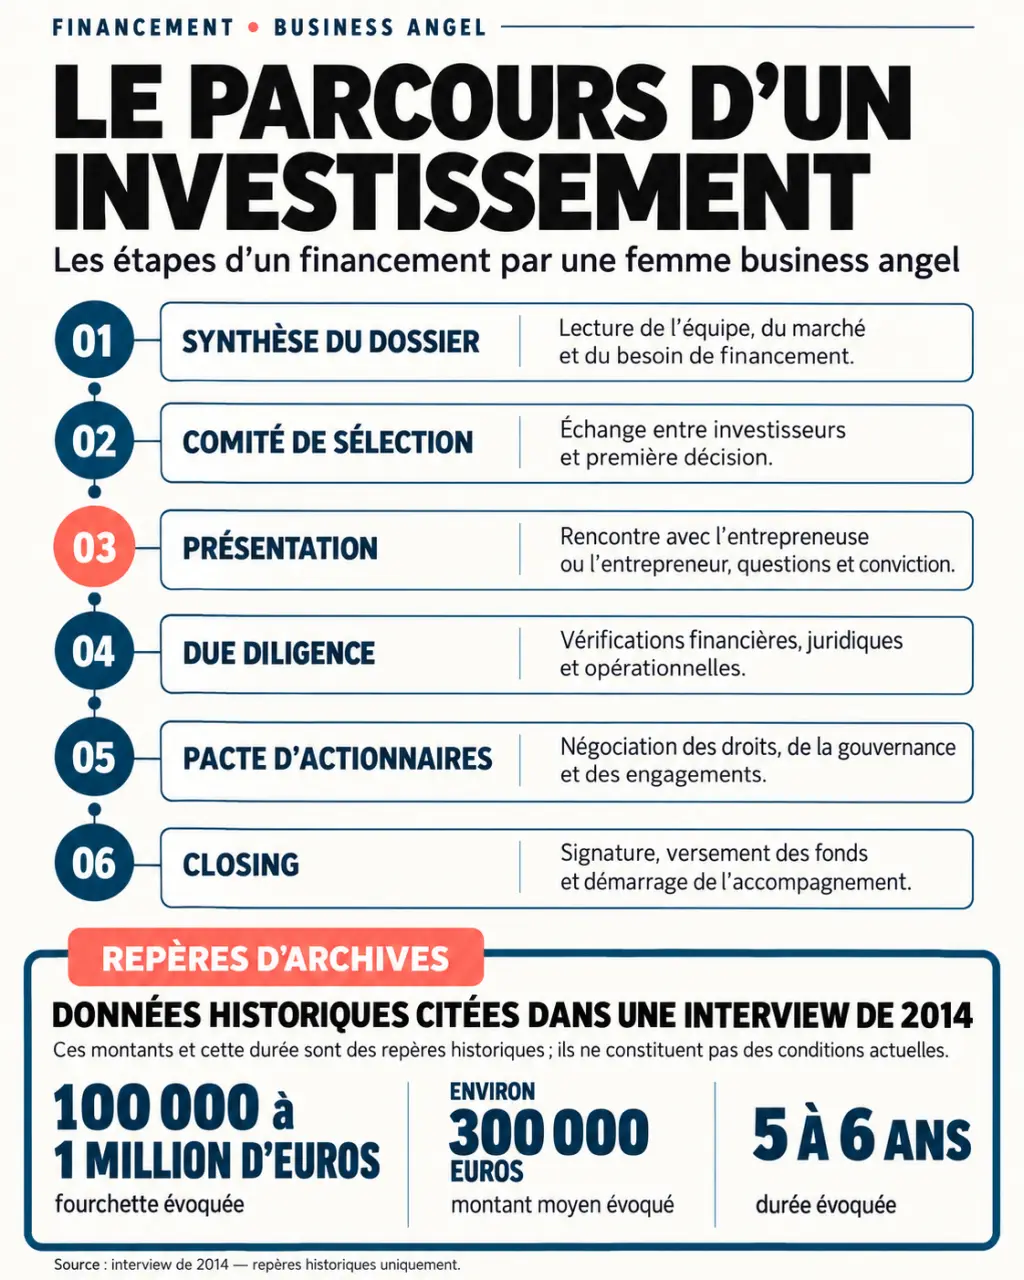
| Fourchette de financement évoquée | 100 000 à 1 million d’euros |
| Montant moyen demandé | 300 000 euros environ |
| Ticket moyen d’une investisseuse | 12 000 euros par projet chaque année |
| Minimum annuel indiqué pour une membre | 10 000 euros |
| Durée moyenne de détention | 5 à 6 ans |
Ces montants ne désignent pas la même chose : le besoin global d’une startup ne correspond pas au chèque d’une seule investisseuse. Plusieurs participantes et d’autres financeurs peuvent composer un tour de table. Ces chiffres historiques ne doivent pas être utilisés comme des conditions actuelles ou une promesse de financement.
Dans le fonctionnement décrit, aucun dividende n’est versé pendant la période de participation ; la rémunération envisagée repose sur une plus-value à la sortie. Celle-ci n’est jamais garantie : une participation peut perdre de la valeur, voire être intégralement perdue. La valorisation d’entrée et les conditions de cession méritent donc autant d’attention que le montant levé.
Du dossier au closing : préparer les étapes décisives
Le parcours détaillé dans l’interview de 2014 offre une trame de préparation utile, sans préjuger de la procédure actuelle. Il commence par une synthèse écrite et se poursuit par des échanges de plus en plus approfondis.
- L’executive summary : trois à quatre pages maximum présentant le problème, la solution, l’équipe, le marché, les avancées et le financement recherché.
- L’analyse initiale : une équipe examine le dossier avant un premier comité de sélection.
- L’elevator pitch : la présentation et les questions sont limitées à quinze minutes dans le processus décrit.
- La présentation aux membres : les projets retenus sont exposés lors d’une réunion mensuelle.
- La due diligence : les investisseuses intéressées approfondissent le dossier, généralement en trois à quatre séances selon l’interview.
- Le pacte et le closing : l’opération est finalisée après accord sur la valorisation et les conditions d’investissement.
La due diligence consiste à vérifier les éléments déterminants du projet. Préparez notamment les justificatifs de vos résultats commerciaux, vos prévisions explicitées et les documents permettant de comprendre la situation de l’entreprise. Il s’agit d’une préparation pratique, pas d’une liste officielle de pièces exigées par le réseau.
Le pacte d’actionnaires organise les relations entre actionnaires, certaines règles de fonctionnement et les conditions d’entrée et de sortie. Faites-vous expliquer les conséquences des clauses avant de signer. Un accord sur le montant ne suffit pas si les attentes concernant les décisions, l’information financière ou la sortie divergent.
Choisir ses interlocutrices sans confondre classement et adéquation
Pour découvrir des profils, Eldorado a publié un classement de 20 femmes business angels fondé sur des opérations annoncées en 2018, 2019 et 2020. Il distingue les investissements réalisés en nom propre de ceux effectués via des réseaux et ne se présente pas comme exhaustif.
Parmi les profils cités figurent Valentine de Lasteyrie, avec des investissements dans plus de 20 startups, et Céline Lazorthes, dans plus de 30 startups à l’époque du recensement. Pauline Duval et Rachel Delacour y apparaissent également. Ces repères permettent d’explorer des parcours, mais pas de conclure à leur disponibilité ou à leurs préférences d’investissement actuelles.
Le choix doit aussi porter sur le mode de financement. Le crowdfunding recouvre notamment le don, le prêt et l’investissement en capital : il n’est donc pas systématiquement opposé aux business angels. L’interview de Bpifrance Création insiste sur l’analyse approfondie et l’accompagnement apportés par ces dernières, tout en envisageant une complémentarité. Cela ne signifie pas qu’une plateforme n’analyse jamais les dossiers ni qu’un investissement accompagné serait sans risque.
Avant de solliciter une interlocutrice, vérifiez ses opérations récentes, ses secteurs et son rôle effectif auprès des entreprises. Un dossier synthétique, des preuves vérifiables et un besoin d’accompagnement précis constituent une base plus solide qu’un envoi massif de présentations identiques.