Diag Décarbon’Action : de 12 jours à 8 mois pour passer du bilan GES aux premières actions
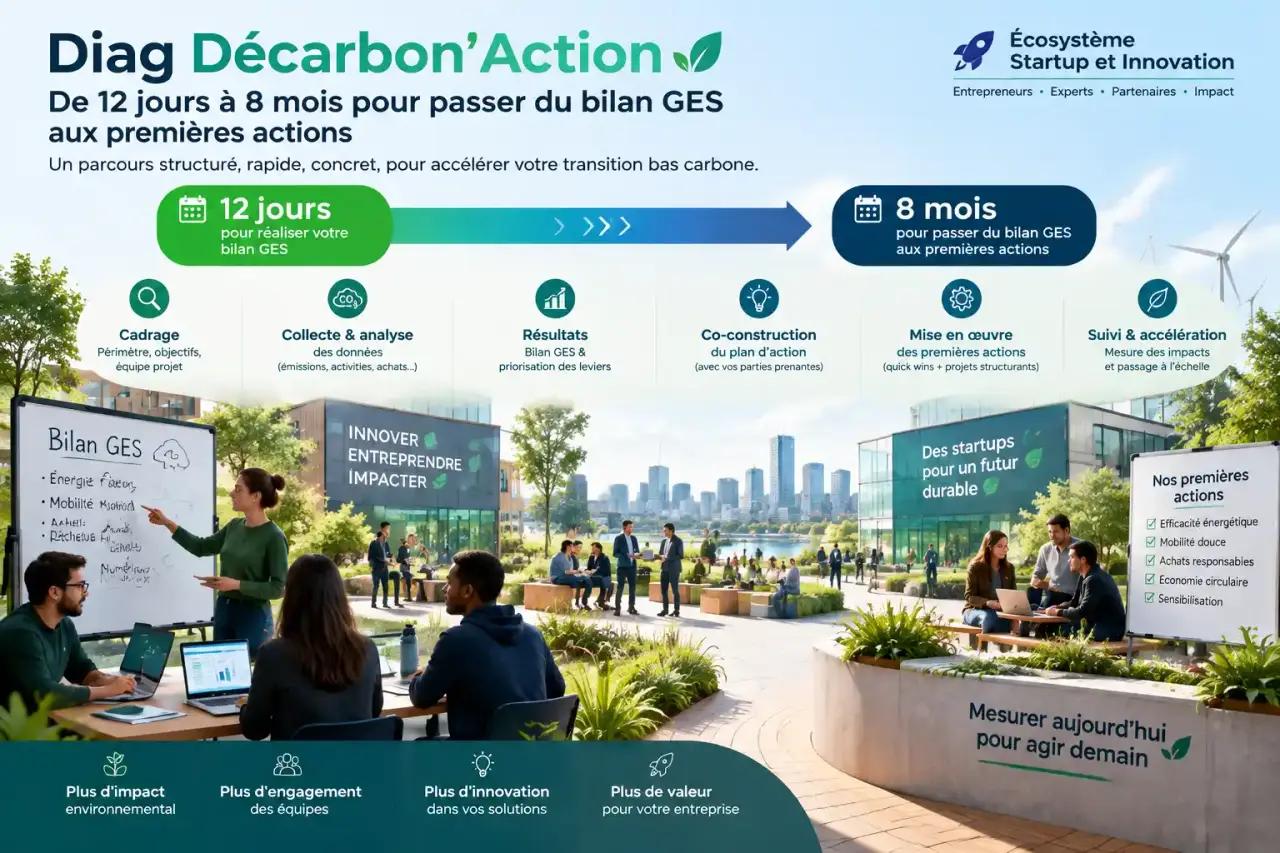
Le Diag Décarbon’Action aide les entreprises à passer d’une intention de décarbonation à une démarche structurée. Porté par Bpifrance avec le soutien de l’ADEME, il associe un financement public à l’accompagnement d’un expert carbone pour mesurer les émissions, repérer les postes prioritaires et construire un plan d’action applicable.
Ce que le Diag Décarbon’Action apporte concrètement
Le diagnostic ne se limite pas à produire un chiffre d’empreinte carbone. Il fournit aux dirigeants et aux équipes une base pour décider : quels flux pèsent le plus, quelles réductions sont envisageables et quelles actions lancer en priorité. L’entreprise avance avec un expert qui facilite la collecte des données, leur analyse et la co-construction d’un plan de transition écologique.
L’accompagnement se déroule généralement sur une période de 12 jours à 8 mois. Cette amplitude tient compte de la diversité des organisations, de la disponibilité des données et du nombre d’équipes à mobiliser. Le résultat attendu est une trajectoire pragmatique, avec des responsables identifiés, des jalons, des moyens humains et financiers ainsi que des indicateurs de suivi.
| Élément | Ce qu’il permet |
|---|---|
| Bilan GES | Mesurer et répartir les émissions liées à l’activité. |
| Analyse des postes d’émission | Repérer les sources prioritaires et les leviers accessibles. |
| Plan d’action climat | Choisir, hiérarchiser et organiser les mesures de réduction. |
| Accompagnement expert | Structurer la démarche et mobiliser les équipes autour de décisions concrètes. |
| Valorisation de la démarche | Partager des engagements étayés avec les collaborateurs, clients, fournisseurs et partenaires. |
Lire son empreinte carbone grâce aux scopes 1, 2 et 3
Le bilan de gaz à effet de serre classe les émissions en trois catégories. Cette lecture évite de concentrer tous les efforts sur les consommations visibles, alors qu’une part importante de l’empreinte peut se situer chez les fournisseurs, dans le transport ou dans l’usage des produits et services.
Les trois périmètres à distinguer
- Scope 1 : les émissions directes de l’entreprise, par exemple celles issues des combustibles utilisés dans ses installations ou ses véhicules.
- Scope 2 : les émissions indirectes liées à l’énergie importée, notamment l’électricité ou la chaleur achetée.
- Scope 3 : les autres émissions indirectes de la chaîne de valeur, telles que les achats, le fret, les déplacements, les déchets ou l’utilisation des produits.
La difficulté n’est pas seulement technique. Il faut aussi réunir des données souvent dispersées entre la comptabilité, les achats, l’exploitation, les ressources humaines et les prestataires. Factures d’énergie, volumes d’achats, distances parcourues, données de transport ou informations fournisseurs deviennent ainsi des éléments de comptabilité carbone. L’expert aide à organiser cette collecte et à la rendre proportionnée au fonctionnement réel de l’entreprise.
Le point de pivot : passer des données aux arbitrages
Un bilan devient utile lorsqu’il permet à des métiers qui ne travaillent pas toujours ensemble de prendre des décisions communes. Les achats peuvent étudier des alternatives, la direction financière examiner les investissements, les équipes opérationnelles revoir certains usages et la direction fixer une feuille de route partagée.
Au lieu d’additionner des « petits gestes », l’entreprise peut comparer chaque action selon son potentiel de réduction, sa faisabilité opérationnelle et les ressources nécessaires. Ce travail d’arbitrage transforme l’empreinte carbone en véritable outil de pilotage.
Éligibilité, coût et pièces à préparer avant la demande
Le dispositif s’adresse prioritairement aux entreprises de moins de 500 salariés, disposant d’au moins 1 an d’exercice et n’ayant pas déjà réalisé de bilan GES. La situation fiscale et sociale de l’entreprise doit également être régulière. Les organisations de plus de 500 salariés peuvent se tourner vers une offre adaptée.
Le tarif après subvention mentionné pour le Diag Décarbon’Action est de 6 000 euros. Comme les règles d’accès et le financement peuvent évoluer, il est préférable de vérifier les conditions applicables au moment du dépôt sur la page officielle de Bpifrance.
Constituer un dossier sans retarder le projet
La partie administrative est plus fluide lorsque les pièces sont réunies avant la candidature. Un K-Bis de moins de 3 mois, un RIB et la liasse fiscale font partie des documents habituellement demandés. Il est aussi utile de désigner un interlocuteur interne pour coordonner les échanges et confirmer la disponibilité des données nécessaires au bilan.
- Vérifier l’effectif, l’ancienneté et l’absence de bilan GES antérieur.
- Préparer les pièces administratives et financières de l’entreprise.
- Identifier les personnes ressources : direction, finance, achats, opérations, RH ou RSE.
- Anticiper les données d’activité utiles : énergie, achats, déplacements, transport et déchets.
Du dépôt de candidature au plan de transition
La demande s’effectue auprès de Bpifrance, via le parcours dédié au Diag Décarbon’Action. Après l’étude et la validation du dossier, l’entreprise entre dans un parcours d’accompagnement avec un expert carbone. L’objectif n’est pas de mobiliser les équipes en permanence, mais de planifier leurs contributions au moment où elles sont nécessaires.
- Cadrer le périmètre : l’entreprise précise ses activités, ses sites, ses flux et les interlocuteurs à associer.
- Collecter et analyser : les données disponibles servent à établir le bilan GES et à identifier les principaux postes d’émission.
- Construire les actions : des ateliers permettent de sélectionner les leviers pertinents et d’estimer leur potentiel de réduction.
- Formaliser la feuille de route : chaque action reçoit un pilote, une échéance, des moyens et des indicateurs de suivi.
- Lancer les premières mesures : la démarche peut inclure la sensibilisation des collaborateurs, la gouvernance climat, la stratégie RSE ou des sujets ciblés comme le Green IT.
Les livrables attendus comprennent donc un bilan GES, une lecture des émissions par postes et un plan d’action climat personnalisé. Ils doivent permettre de poursuivre le pilotage après l’accompagnement, sans dépendre uniquement du diagnostic initial. Les responsabilités, les jalons et les indicateurs donnent un cadre pour suivre la mise en œuvre des actions retenues.
Ne pas confondre diagnostic, bilan carbone et obligation réglementaire
Le bilan GES mesure les émissions de gaz à effet de serre sur un périmètre défini. L’expression « bilan carbone » est couramment employée pour désigner cette démarche de comptabilisation et d’analyse. Le Diag Décarbon’Action va plus loin qu’un exercice de mesure isolé : il associe le bilan à la préparation d’un plan de transition et à l’accompagnement des premières actions.
Le dispositif ne répond pas automatiquement à toutes les obligations réglementaires éventuelles. Une obligation de reporting ou de bilan dépend de la situation de chaque organisation et du cadre qui lui est applicable. Son intérêt principal est d’aider une entreprise à initier ou à structurer une stratégie bas carbone, en faisant du bilan un point de départ plutôt qu’un document figé.
Pour en tirer pleinement parti, la direction doit intégrer les décisions retenues aux pratiques de gestion : critères d’achat, investissements, politique de déplacement, relations fournisseurs et objectifs RSE. La communication auprès des parties prenantes intervient ensuite sur des engagements définis, suivis et cohérents avec le plan d’action.