Avocat en levée de fonds : négocier le capital sans céder les commandes
Un avocat en levée de fonds ne se contente pas de rédiger un pacte d’associés. Il traduit les conditions d’investissement en engagements précis, mesure leurs conséquences pour les fondateurs et sécurise l’entrée des investisseurs. Le bon moment pour le solliciter se situe avant la signature de la term sheet : les principaux équilibres économiques et de gouvernance s’y négocient déjà.
Définir ce que vous acceptez de céder avant de négocier
Une levée de fonds finance l’entreprise par l’entrée d’investisseurs au capital, généralement au moyen d’actions nouvelles, ou par des instruments donnant accès au capital ultérieurement. Contrairement à une cession de titres existants, l’augmentation de capital apporte des ressources à la société. En contrepartie, les associés historiques sont dilués et partagent certaines décisions.
Business angels, fonds de capital-risque, family offices ou investisseurs industriels n’ont pas nécessairement les mêmes attentes. Un fonds peut privilégier ses conditions de sortie ; un industriel, des droits stratégiques ou un accès à certaines informations. L’avocat doit examiner ces demandes à la lumière de votre activité, notamment lorsqu’un investisseur intervient aussi sur votre marché.
Lire ensemble valorisation, dilution et pouvoir
La valorisation pre-money désigne la valeur retenue avant l’investissement ; la valorisation post-money intègre l’apport nouveau. Mais le pourcentage affiché ne suffit pas : la simulation de dilution doit également prendre en compte les instruments convertibles et les droits donnant accès au capital, selon leurs modalités.
Demandez une table de capitalisation avant et après opération, puis une projection intégrant les émissions envisagées pour les équipes et un financement ultérieur. L’avocat vérifie la traduction juridique des hypothèses, en coordination avec les conseils financiers. Il ne remplace ni l’investisseur dans sa décision ni le dirigeant dans la négociation économique.
Choisir un instrument adapté au prochain financement
Le choix ne dépend pas uniquement du stade, du pré-seed aux séries de croissance. Il repose aussi sur la capacité à fixer une valorisation, le calendrier et les droits demandés. Un financement rapide aujourd’hui peut rendre le tour suivant plus complexe si ses mécanismes de conversion sont mal anticipés.
| Instrument | Usage | Vigilance |
|---|---|---|
| Actions ordinaires | Entrée directe au capital | Dilution immédiate et droits organisés par les statuts et le pacte |
| Actions de préférence | Investissement assorti de droits particuliers | Priorité financière, droits de vote et articulation des catégories |
| BSA et BSA Air | Accès au capital selon des conditions définies ; investissement rapide pour les BSA Air | Prix d’exercice, décote, plafond de valorisation et événements déclencheurs |
| Obligations convertibles | Financement par dette susceptible de devenir du capital | Intérêts, échéance, remboursement et conditions de conversion |
| BSPCE | Intéressement des personnes éligibles | Conditions légales et fiscales ; ce n’est pas un substitut à une levée auprès d’investisseurs |
Le SAFE, rencontré dans les opérations internationales, ne doit pas être repris comme un simple modèle universel. Son utilisation exige une analyse de sa compatibilité avec le droit applicable et la structure française concernée. Pour chaque instrument, demandez ce qui se passe si le prochain tour est retardé, réalisé à une valorisation inférieure ou abandonné.
Préparer les pièces qui évitent un blocage au closing
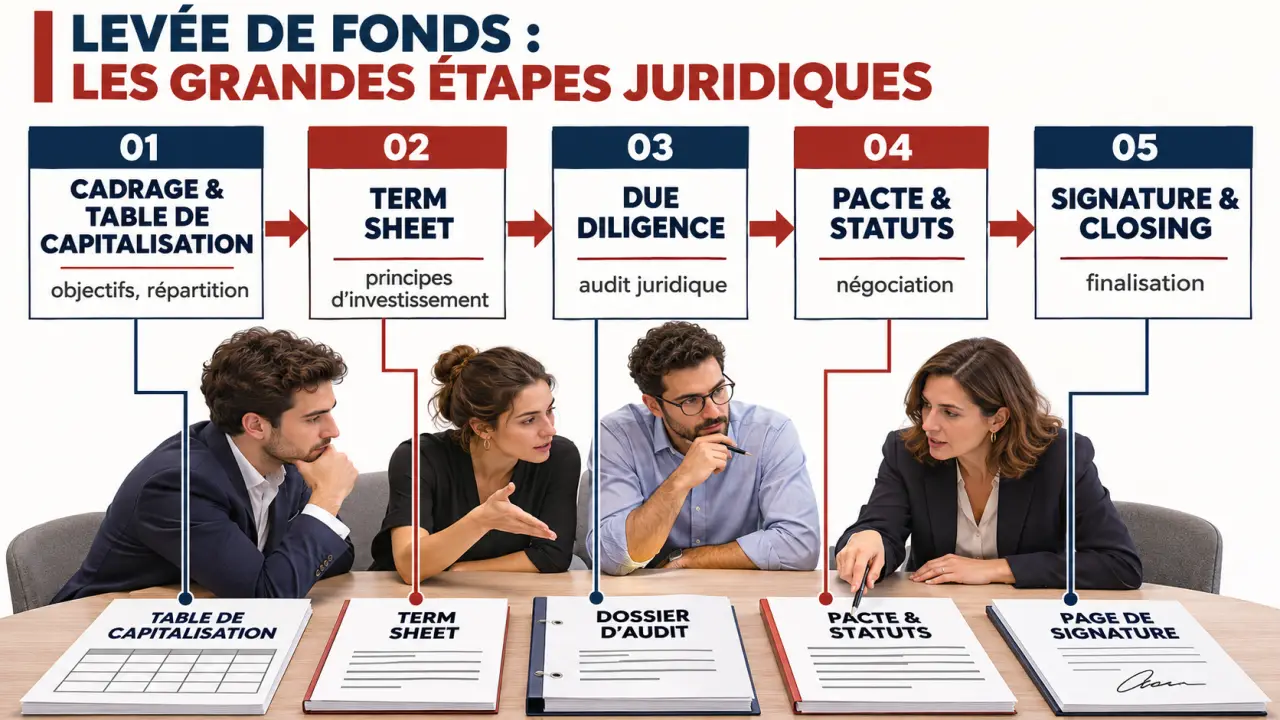
La due diligence permet aux investisseurs d’examiner les risques juridiques, financiers et techniques. L’avocat prépare le volet juridique et organise les corrections nécessaires : propriété intellectuelle mal transférée, décisions sociales manquantes, contrats sensibles ou engagements incompatibles avec l’investissement.
Pour une startup technologique, la titularité du code, des marques et des inventions mérite une attention particulière. Le paiement d’un prestataire ne règle pas, à lui seul, toutes les questions de cession de droits. Les sujets sociaux, fiscaux et RGPD doivent aussi être traités avec les professionnels compétents.
Constituer un dossier exploitable, pas un empilement de fichiers
- Vie sociale : statuts, pactes existants, procès-verbaux, registres et table de capitalisation.
- Activité : contrats clients et fournisseurs significatifs, financements, litiges et assurances.
- Équipe et actifs : contrats de travail, prestations, dispositifs d’intéressement et justificatifs de propriété intellectuelle.
- Opération : LOI ou term sheet, projet de pacte, statuts modifiés, décisions d’augmentation de capital et bulletins de souscription.
Une garantie d’actif et de passif ou des déclarations et garanties peuvent être demandées selon le montage. Leur présence et leur portée ne sont pas automatiques : il faut négocier les personnes engagées, les plafonds, les durées et les informations déjà communiquées.
À titre de repère, une levée peut s’étendre sur 3 à 9 mois, tandis qu’une phase juridique organisée peut occuper 4 à 8 semaines. Ces délais ne constituent pas une garantie : un audit incomplet, plusieurs investisseurs ou une restructuration préalable peuvent les allonger.
Négocier les clauses qui pèseront après la signature
Une valorisation attractive peut masquer des droits très contraignants. La term sheet fixe les grandes lignes de l’accord ; même lorsque l’investissement reste non contraignant, certaines dispositions, notamment de confidentialité ou d’exclusivité, peuvent engager les parties. Chaque stipulation doit donc être lue avant signature.
Protéger l’équilibre financier et les décisions quotidiennes
- Liquidation préférentielle : elle organise une priorité de répartition dans les événements définis au contrat. Faites simuler plusieurs prix de sortie.
- Anti-dilution : elle protège l’investisseur en cas de tour ultérieur moins valorisé, mais peut accroître la dilution des fondateurs.
- Droits de veto : délimitez les décisions concernées et les seuils pour éviter de bloquer la gestion courante.
- Tag along et drag along : ces mécanismes organisent respectivement la sortie conjointe et la sortie forcée, selon les conditions négociées.
- Good leaver et bad leaver : examinez les événements de départ, le prix de rachat et la procédure applicable.
Un pacte fonctionne comme un ressort : trop comprimé par des autorisations préalables, il ne laisse plus l’entreprise réagir ; trop lâche, il protège mal les associés. Pour tester son réglage, soumettez-le à des situations concrètes : recruter un dirigeant, accepter une offre de rachat ou financer un besoin urgent. Ce test révèle les blocages que la seule lecture des pourcentages ne montre pas.
Comparer les avocats sur leur mission réelle, pas seulement leur devis
Privilégiez un conseil habitué à votre stade de développement, à votre secteur et aux instruments envisagés. Demandez qui négociera effectivement, qui représentera la société ou les fondateurs, et comment seront traités les éventuels conflits d’intérêts. Le conseil des investisseurs ne défend pas automatiquement vos intérêts.
Un accompagnement ponctuel peut convenir à la relecture d’un document. Une mission complète doit préciser la préparation, l’audit, les négociations, les versions documentaires et le closing. Comparez les honoraires sur un périmètre identique : forfait ou temps passé, corrections préalables, fiscalité, propriété intellectuelle et formalités peuvent être inclus ou facturés séparément.
Le closing ne se limite pas aux signatures. Il suppose de vérifier les conditions suspensives, la souscription et la libération des fonds, puis de constater l’opération et d’accomplir les formalités requises. Le suivi comprend également les registres, les statuts et le calendrier des obligations envers les investisseurs.
Pour préparer un premier échange utile, transmettez le montant recherché, votre trésorerie disponible, la table de capitalisation, les engagements existants et toute proposition reçue. Demandez ensuite une lettre de mission détaillée avec responsabilités, livrables et calendrier : c’est une base plus solide qu’une simple promesse de rapidité.