Créer un business plan avec FinancePro Smart : des hypothèses vérifiables avant les tableaux
Pour créer un business plan avec FinancePro Smart, commencez par préparer votre offre, vos preuves de marché et vos hypothèses financières, puis organisez-les en un dossier cohérent. Les fonctionnalités et l’interface exactes de cette solution ne sont pas établies ici : le parcours ci-dessous indique donc les informations à préparer et les contrôles à effectuer, sans inventer de menus ni de calculs automatiques.
L’objectif n’est pas seulement de produire un document pour une banque. Il s’agit de vérifier que vos ventes peuvent couvrir vos charges et que votre trésorerie permet de tenir jusqu’aux encaissements.
1. Préparer les informations avant de commencer la saisie
Un business plan présente votre projet, son marché, son organisation et ses perspectives financières. Le business model explique plus précisément comment l’entreprise crée de la valeur et gagne de l’argent. L’étude de marché justifie les choix commerciaux ; le plan de financement rapproche les besoins d’argent des ressources mobilisables. Ces éléments se complètent, mais ne se remplacent pas.
Avant de travailler dans FinancePro Smart, rassemblez les informations dans un dossier unique. Vous éviterez ainsi de remplir les rubriques avec des approximations, puis de devoir reprendre toutes vos prévisions.
- Projet et équipe : offre, motivations, compétences, rôles des associés et besoins de recrutement.
- Marché : clients interrogés, concurrents repérés, prix observés et contraintes sectorielles.
- Exploitation : fournisseurs, locaux, équipements, délais de livraison et capacité de production.
- Finances : tarifs envisagés, devis, charges récurrentes, apports et financement recherché.
- Organisation juridique : forme envisagée, répartition du capital, rémunération et régime fiscal à valider.
Avant toute saisie de données sensibles, vérifiez également l’identité de l’éditeur, les conditions d’utilisation et les modalités de confidentialité de FinancePro Smart. Assurez-vous que vous pourrez récupérer votre travail dans un format exploitable ; ne présumez pas qu’un export ou un partage est inclus.
2. Relier les clients ciblés à une stratégie commerciale crédible
Décrire un besoin précis, pas seulement un marché attractif
Présentez votre produit ou service en répondant à trois questions : quel problème résout-il, pour qui, et pourquoi ce client vous choisirait-il ? Une cible comme « les particuliers » reste trop large. Décrivez plutôt les usages, le budget, la zone géographique et les critères de décision des premiers acheteurs visés.
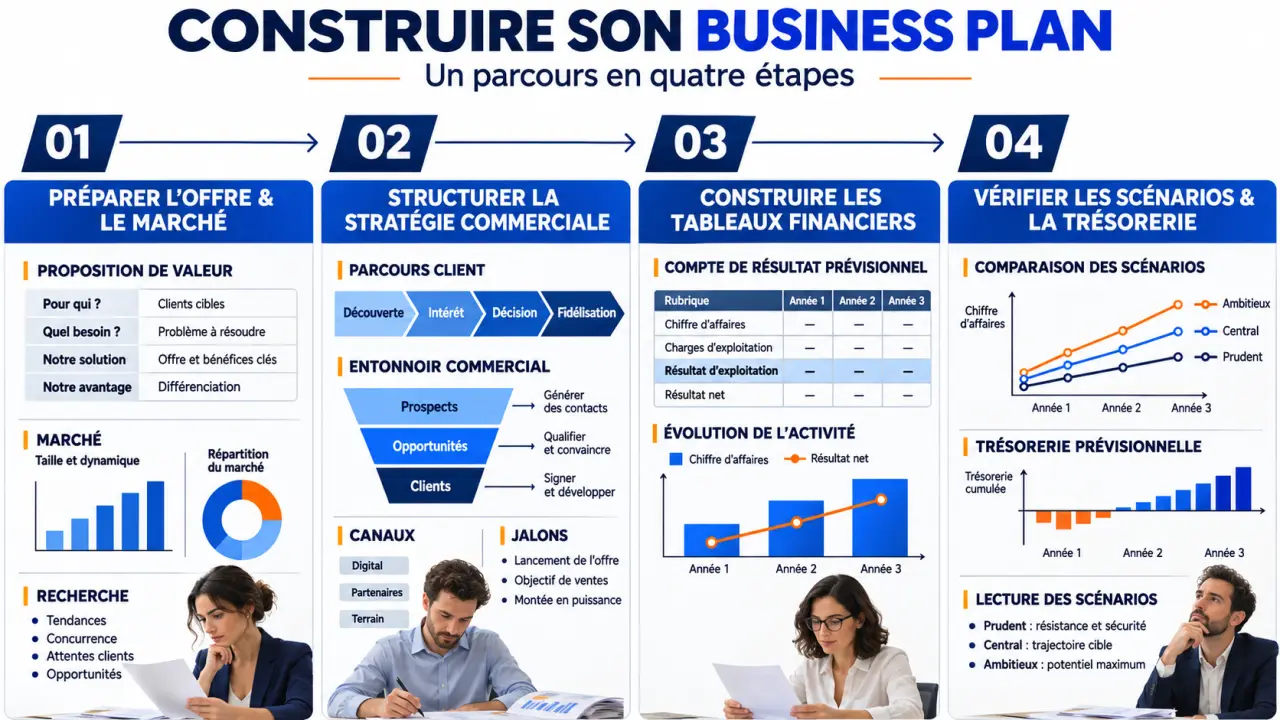
Comparez ensuite les concurrents directs et les solutions de remplacement. Un client peut choisir un autre prestataire, réaliser lui-même la tâche ou renoncer à l’achat. Votre positionnement doit expliquer ce qui justifie votre prix : spécialisation, disponibilité, proximité ou qualité de service démontrable.
Transformer le positionnement en actions et en ventes
Indiquez vos canaux de prospection, votre mode de distribution et les moyens nécessaires. Pour chaque canal, précisez qui agit, à quel coût et selon quel calendrier. Une campagne publicitaire ou une prospection commerciale doit correspondre à un budget et à une capacité réelle de traitement des demandes.
Chaque hypothèse devrait conserver une empreinte vérifiable : un devis daté pour le matériel, un entretien client pour le besoin identifié, un test commercial pour le prix accepté. Tenez un registre avec la valeur retenue, sa justification et sa date de révision. Lorsqu’un financeur conteste une prévision, vous pouvez alors revenir à son origine plutôt que défendre un chiffre isolé.
Décrivez enfin l’équipe et les moyens opérationnels nécessaires pour tenir cette promesse. Si votre prévision suppose davantage de prestations que vous ne pouvez en réaliser, prévoyez un recrutement, de la sous-traitance ou une progression plus lente.
3. Construire le prévisionnel sans confondre résultat et trésorerie
Préparez vos prévisions sur trois ans, avec un détail mensuel pour la trésorerie de départ. Bpifrance Création distingue notamment le compte de résultat des trois premiers exercices et le plan de trésorerie sur 12 mois. Cette double lecture permet d’examiner la viabilité globale et les tensions de paiement.
Partir des quantités vendues et des coûts réels
Calculez le chiffre d’affaires à partir d’un volume et d’un prix, en tenant compte du démarrage et de la saisonnalité. Pour un abonnement, distinguez les nouveaux clients, les résiliations et les mois facturés. Pour une prestation, partez des journées réellement facturables, pas de toutes les journées travaillées.
À titre d’exemple fictif, 20 prestations mensuelles à 150 € hors taxes représentent 3 000 € de chiffre d’affaires. Avec 30 € de coût variable par prestation, la marge sur coûts variables atteint 2 400 €, soit 80 % du chiffre d’affaires. Si les charges fixes mensuelles sont de 2 000 €, le seuil de rentabilité est de 2 500 € hors taxes : 2 000 € divisés par 0,80.
Ce seuil indique les ventes nécessaires pour couvrir les charges retenues. Le point mort correspond au moment où ce seuil est atteint. Aucun des deux ne suffit à garantir une trésorerie positive : vos clients peuvent payer après vos fournisseurs.
Vérifier les tableaux indispensables
| Tableau | Utilité et contrôle prioritaire |
|---|---|
| Plan de financement initial | Comparer investissements, trésorerie de départ et ressources : apports, emprunts, aides confirmées. |
| Compte de résultat prévisionnel | Mesurer le résultat après les achats, charges, rémunérations, amortissements et autres postes applicables. |
| Plan de trésorerie mensuel | Positionner les encaissements et décaissements à leur date effective, avec la TVA si elle s’applique. |
| Bilan prévisionnel | Vérifier la cohérence entre actifs, dettes et capitaux propres. |
| Plan de financement à trois ans | Anticiper les nouveaux investissements, remboursements et besoins durables. |
Intégrez le besoin en fonds de roulement : les stocks et créances clients immobilisent de l’argent, tandis que les délais fournisseurs peuvent réduire ce besoin. Pour un emprunt, séparez les intérêts, qui affectent le résultat, du remboursement du capital, qui affecte la trésorerie et la dette. Faites valider les traitements fiscaux et sociaux selon votre statut.
4. Tester le dossier puis le présenter au bon interlocuteur
Une fois les chiffres établis, construisez un scénario central et un scénario prudent. Testez notamment un lancement retardé, des ventes plus faibles ou des règlements clients plus tardifs. Mesurez leurs effets sur la trésorerie minimale et le financement nécessaire, puis précisez les mesures possibles : différer un investissement, réduire une dépense ou ajuster le rythme de développement.
Rédigez ensuite l’executive summary, même s’il apparaît en tête du dossier. Sur une ou deux pages, présentez le besoin client, l’offre, l’équipe, les preuves commerciales, les principaux résultats prévisionnels et le financement demandé. Cette synthèse doit refléter le dossier final, sans masquer ses risques.
Adaptez l’accent à votre lecteur. Une banque examinera notamment la capacité de remboursement et les ressources engagées. Un investisseur regardera le potentiel de développement, l’équipe et l’utilisation des fonds. Un partenaire cherchera surtout à comprendre vos engagements et votre capacité à les respecter.
- Rapprochez les volumes vendus des moyens humains et matériels prévus.
- Contrôlez les rémunérations, cotisations, assurances, frais commerciaux et délais de paiement.
- Distinguez les financements confirmés des demandes encore incertaines.
- Vérifiez que les chiffres du résumé correspondent aux tableaux.
- Relisez le document final, quel que soit son mode de production.
Après le lancement, comparez régulièrement les réalisations aux prévisions : ventes, marge, retards d’encaissement et solde bancaire. FinancePro Smart, si ses fonctions le permettent, peut servir de support à ce suivi. La valeur du business plan repose toutefois sur vos hypothèses actualisées et vos décisions, pas sur la seule présentation du document.