LeMagDesEntrepreneurs et levée de fonds : lire les montants sans confondre financement et valorisation
Vous recherchez les contenus de LeMagDesEntrepreneurs sur la levée de fonds ? Pour suivre une opération, le montant annoncé ne suffit pas : il faut aussi connaître l’entreprise, les investisseurs, la nature du financement et son objectif. Ces informations permettent de distinguer une annonce spectaculaire d’un tour de table réellement comparable à votre projet.
Voici les repères pour lire les actualités du financement entrepreneurial, comprendre la dilution et préparer une éventuelle ouverture de capital.
Retrouver une annonce et vérifier ce qu’elle dit réellement
Pour retrouver un article de LeMagDesEntrepreneurs, associez le nom du média à celui de la startup ou à l’expression « levée de fonds » dans votre moteur de recherche. Vérifiez ensuite le domaine, la date de publication et l’identité de l’entreprise : une reprise d’annonce ou un article ancien peut apparaître avant le contenu recherché.
La date d’annonce n’est pas nécessairement celle du versement des fonds. Une opération peut être annoncée après sa finalisation, ou présentée alors que certaines conditions restent à remplir. Les termes « recherche de financement », « engagement » et « opération finalisée » ne décrivent donc pas le même degré d’avancement.
Pour constituer une veille utile, relevez systématiquement :
- le nom de l’entreprise, son secteur et la date de l’annonce ;
- le montant, sa devise et la nature du financement ;
- le stade du tour et les investisseurs nommés ;
- l’usage prévu des fonds : produit, recrutement, industrialisation ou expansion ;
- l’origine de l’information et les précisions encore manquantes.
Privilégiez le communiqué de l’entreprise et celui des investisseurs pour recouper une annonce. Si la valorisation ou le nom du fonds qui mène le tour n’est pas publié, indiquez « non communiqué » plutôt que de déduire une information du seul montant levé.
Comparer les opérations sans mélanger euros, dollars et dette
Plusieurs annonces rapportées par Les Echos illustrent la diversité des financements. Elles constituent des points de comparaison, mais pas un classement chronologique des dernières opérations : leur date et leur périmètre doivent être vérifiés avant toute analyse d’actualité.
| Entreprise | Montant rapporté | Précaution de lecture |
|---|---|---|
| Vates | 30 M€ | Vérifier le tour, les investisseurs et l’affectation des fonds. |
| Rivercell | 25 M$ | Conserver la devise d’origine pour éviter une comparaison trompeuse. |
| VoltR | 22 M€ | Distinguer montant levé et valorisation de l’entreprise. |
| Wavo | 10 M€ | Rapprocher le montant du stade de développement. |
| Charwood Energy | 1,9 M€ | Identifier l’instrument utilisé dans ce financement participatif. |
Un financement participatif n’est pas nécessairement une entrée au capital. Selon le montage, il peut prendre la forme d’actions, de prêts ou d’autres instruments. De même, une annonce globale peut additionner fonds propres, dette bancaire et aides publiques : le total ne mesure alors pas uniquement l’investissement des nouveaux actionnaires.
Les statistiques sectorielles demandent la même vigilance. Licorne Society indique que l’IA concerne 35 % des 257 levées analysées au premier semestre 2026. Ce chiffre décrit une proportion d’opérations dans ce périmètre, pas la part des euros investis. Quelques très gros tours peuvent modifier fortement la répartition des montants sans modifier autant celle du nombre d’entreprises financées.
Relier chaque tour de table à un objectif de développement
Dans une levée en fonds propres, des investisseurs souscrivent généralement de nouveaux titres lors d’une augmentation de capital. L’argent entre dans l’entreprise pour financer son activité. Une cession de titres existants rémunère, elle, l’actionnaire vendeur : elle n’apporte pas directement de trésorerie à la société.
Contrairement à un emprunt, l’apport en capital n’est pas assorti d’un remboursement contractuel ordinaire. En contrepartie, les investisseurs obtiennent une participation, des droits et une perspective de sortie. Leur réseau et leur expérience peuvent être précieux, mais leur présence introduit aussi des attentes de croissance et de gouvernance.
De l’amorçage à la croissance
Le pre-seed finance généralement les premières validations du projet ; le seed accompagne la construction du produit et les premières preuves commerciales. Selon Licorne Society, le pre-seed se situe généralement entre 100 k€ et 1 M€, et le seed souvent entre 0,5 M€ et 3 M€. Ces fourchettes sont des repères, pas des conditions obligatoires.
La série A vise souvent l’accélération d’un modèle déjà étayé commercialement. Les séries B et C peuvent financer un changement d’échelle, une industrialisation ou une expansion internationale. Les besoins d’une entreprise industrielle et ceux d’un éditeur de logiciel restent toutefois très différents : la lettre du tour ne suffit pas à les comparer.
Le bon montant découle d’un objectif précis : livrer un produit, démontrer une rentabilité commerciale ou ouvrir un marché. Une dette, une subvention ou un financement par les clients peut parfois mieux convenir qu’une ouverture du capital.
Calculer la dilution et regarder au-delà du pourcentage
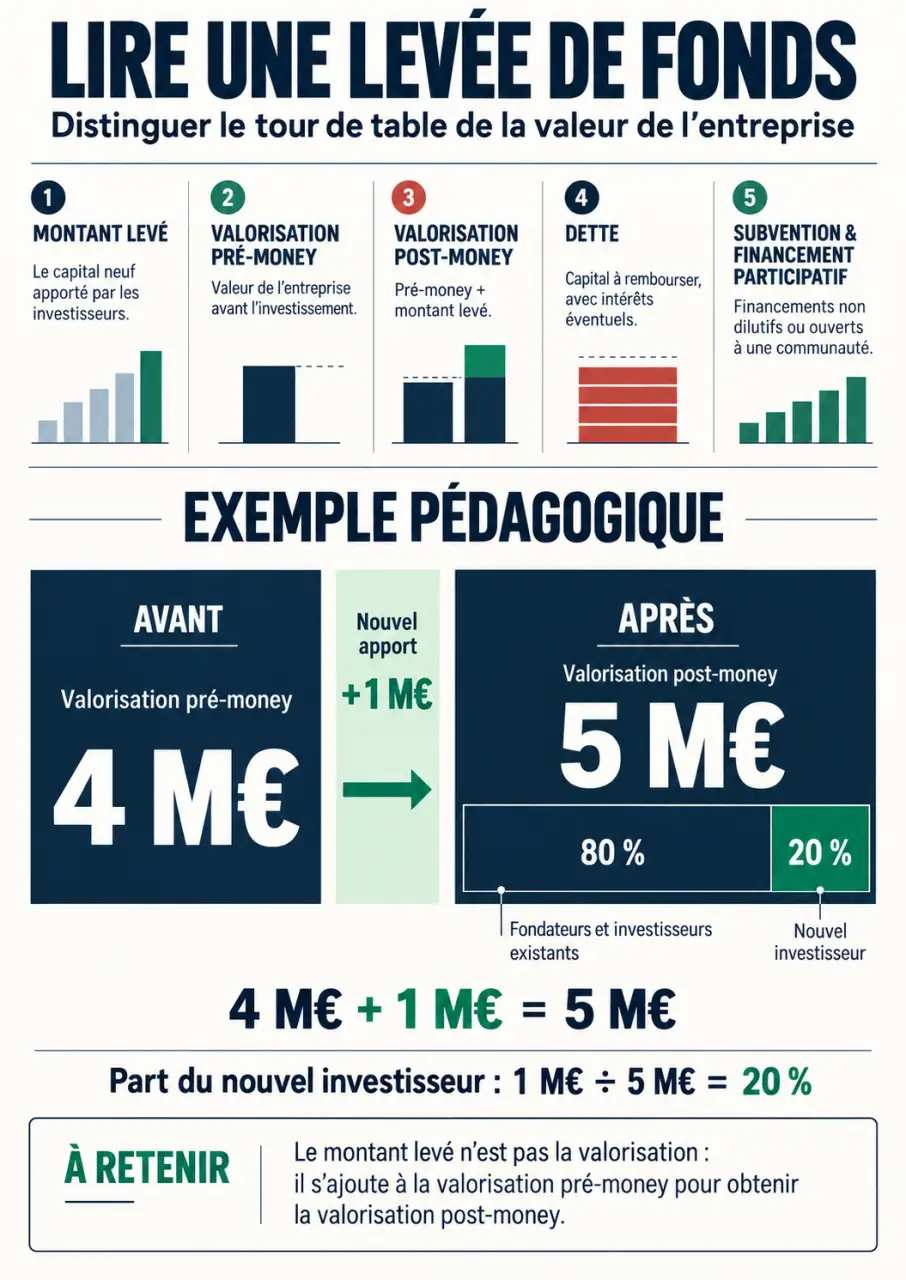
Le montant levé n’est pas la valeur de l’entreprise. La valorisation pré-money correspond à la valeur négociée avant l’apport ; la valorisation post-money intègre cet apport. Cette distinction permet d’estimer la participation attribuée aux nouveaux investisseurs.
Prenons un exemple pédagogique : une société valorisée 4 M€ avant opération reçoit 1 M€ en capital. Sa valorisation post-money atteint 5 M€. Le nouvel investisseur détient alors 20 % du capital, et les associés historiques en conservent collectivement 80 %, sous réserve d’autres instruments ou ajustements.
Le calcul devient plus complexe en présence de titres convertibles, de droits particuliers ou d’un dispositif d’intéressement en actions. Il faut donc examiner une table de capitalisation intégrant les droits susceptibles de se transformer en actions, et pas seulement la répartition actuelle.
Le pacte d’associés joue un rôle comparable à celui d’un joint entre deux pièces : il doit absorber les tensions sans bloquer l’ensemble. Testez-le avec des situations concrètes avant de signer : budget refusé, nouveau financement nécessaire, offre de rachat ou départ d’un fondateur. Cette vérification révèle si les règles de vote, d’information et de sortie permettent encore à l’entreprise d’agir lorsque les intérêts divergent.
Préparer un dossier qui résiste aux vérifications des investisseurs
Commencez par chiffrer le besoin de trésorerie et les étapes que l’opération doit financer. Le prévisionnel doit relier dépenses, recrutements, revenus attendus et hypothèses commerciales. Présentez aussi un scénario moins favorable : une levée ne supprime ni le risque de retard ni celui d’un marché plus difficile.
- Construire le dossier : présentation du projet, business plan, indicateurs commerciaux et table de capitalisation.
- Cibler les investisseurs : secteur, stade, zone géographique, ticket et capacité à réinvestir.
- Organiser les vérifications : comptes, contrats, propriété intellectuelle, situation juridique et engagements existants.
- Négocier l’ensemble des conditions : valorisation, gouvernance, droits financiers et modalités de sortie.
- Finaliser l’opération : documentation juridique, décisions sociales, souscriptions et versement des fonds.
Le lead investor, lorsqu’il existe, joue souvent un rôle moteur dans la négociation et la constitution du tour. La lettre d’intention fixe les principales conditions envisagées ; elle ne remplace pas les actes définitifs. Certaines de ses dispositions, notamment de confidentialité ou d’exclusivité, peuvent néanmoins engager les parties.
Un avocat et un conseil financier peuvent sécuriser les négociations et la documentation. Avant de mandater un accompagnateur, vérifiez son expérience, ses honoraires et ses éventuels conflits d’intérêts. Une levée réussie finance une étape réaliste tout en préservant une gouvernance praticable : le montant annoncé n’en est qu’une composante.