Investir dans une start-up demande une sélection rigoureuse et une vraie diversification
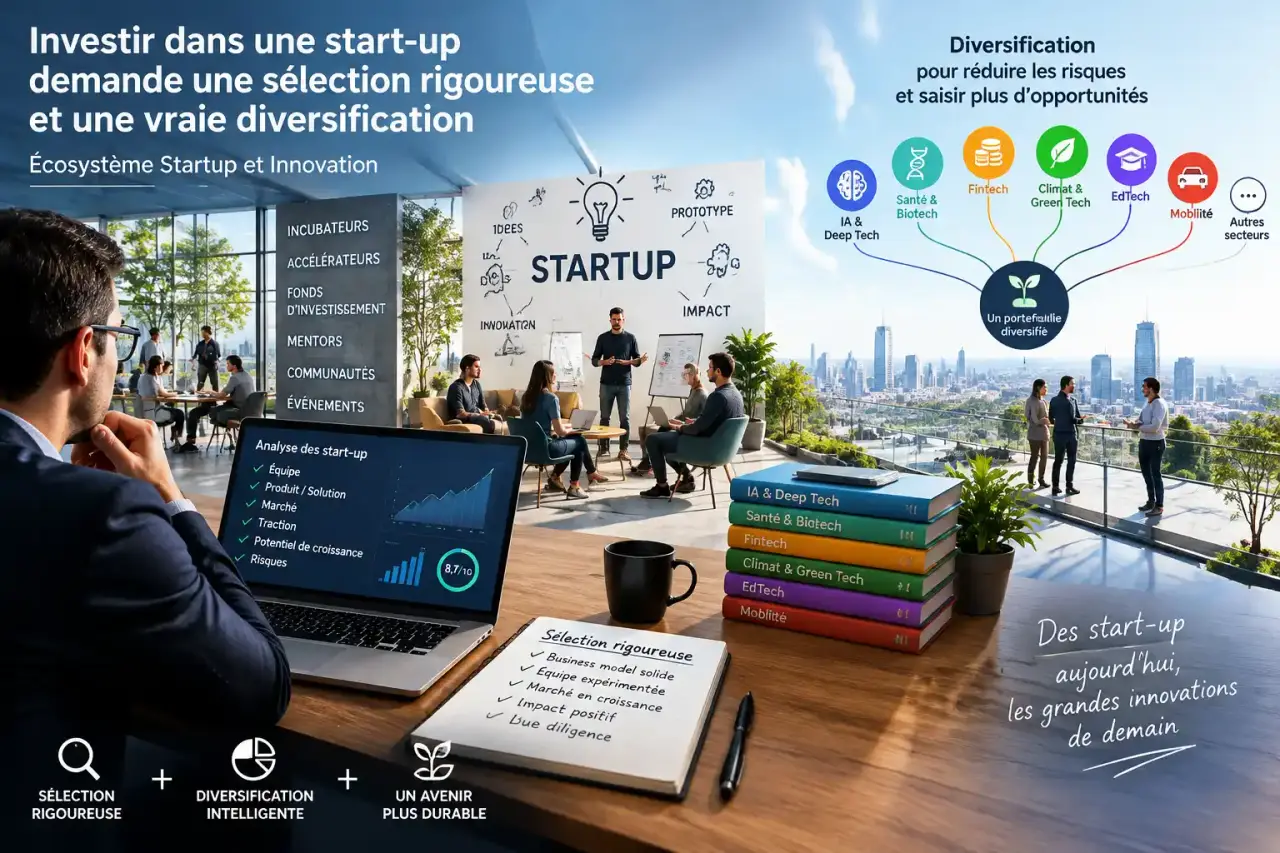
L’investissement en start-up consiste à financer une entreprise non cotée en échange d’actions, d’obligations ou de parts de fonds. Une société peut créer beaucoup de valeur si elle se développe, est rachetée ou entre en Bourse. En contrepartie, le capital risque une perte partielle ou totale et reste souvent immobilisé plusieurs années. La décision repose donc sur trois points : choisir un véhicule adapté, analyser chaque dossier et répartir son budget.
Ce que vous achetez vraiment en investissant dans une start-up
Une start-up cherche généralement des capitaux pour concevoir son produit, recruter, acquérir ses premiers clients ou accélérer son développement. Selon le support retenu, l’investisseur ne dispose ni des mêmes droits ni du même niveau de protection. Comprendre la nature du titre compte davantage que la qualité apparente d’un pitch.
Actions : devenir actionnaire, avec un potentiel et une incertitude élevés
En souscrivant des actions, vous entrez au capital de l’entreprise. Votre gain éventuel dépend de la valeur des titres lors d’une sortie : rachat par un acteur industriel, nouvelle cession de titres ou introduction en Bourse. Les dividendes restent rares, car une jeune entreprise réinvestit habituellement ses ressources dans sa croissance. Si la société échoue, les actionnaires sont parmi les derniers servis en cas de liquidation.
Obligations et dette privée : financer sans détenir le capital
Une obligation correspond à un prêt accordé à l’entreprise, avec des modalités de remboursement et une rémunération prévues à l’avance. Le rendement paraît plus lisible que celui des actions, mais il n’est jamais garanti. Une défaillance de l’émetteur peut entraîner une perte. Certaines obligations sont convertibles en actions. Il faut alors analyser la valorisation, les conditions de conversion et le risque de dilution dans la documentation juridique.
Choisir son accès : plateforme, fonds, club ou investissement direct
Il n’existe pas de meilleur moyen universel d’investir dans une start-up. Le choix dépend du montant disponible, du temps consacré à l’analyse, de votre expérience et de votre besoin de diversification. Le niveau d’accompagnement, les frais et les possibilités de sortie comptent aussi.
| Solution | Fonctionnement | Pour quel profil ? | Point de vigilance |
|---|---|---|---|
| Crowdfunding en actions ou obligations | Souscription en ligne à une opération sélectionnée par une plateforme | Particulier souhaitant commencer avec quelques centaines d’euros | Lire les frais, les conditions de sortie et les risques propres au projet |
| Fonds de capital-investissement, FCPI ou FIP | Un gérant répartit le capital entre plusieurs entreprises | Investisseur recherchant une délégation de sélection | Frais, durée de blocage et stratégie du fonds |
| Club ou réseau de business angels | Co-investissement avec une communauté et, parfois, un accompagnement | Investisseur impliqué, à l’aise avec les dossiers non cotés | Ticket, frais d’adhésion et alignement des intérêts |
| Investissement direct | Négociation directe avec les fondateurs | Investisseur expérimenté ou proche du secteur | Due diligence, pacte d’actionnaires et gouvernance |
Une plateforme peut simplifier la souscription, fournir un espace investisseur et organiser un reporting. Elle ne transforme pas un actif risqué en placement sécurisé. Avant d’ouvrir un compte, vérifiez le statut de l’intermédiaire, les frais de souscription ou de gestion, les informations financières publiées et les modalités éventuelles de revente.
Évaluer un projet au-delà du récit des fondateurs
Une présentation convaincante ne remplace pas une analyse. Pour investir dans une start-up, examinez sa capacité à trouver des clients, à financer son activité et à évoluer dans un marché concurrentiel. Les prévisions restent des hypothèses, pas des résultats acquis. La documentation juridique et les informations financières disponibles doivent compléter le discours de l’équipe.
La traction, le marché et le modèle économique
Commencez par identifier le problème résolu, le client visé et la raison pour laquelle il paierait. La traction peut prendre la forme de revenus, de contrats, d’utilisateurs actifs ou de renouvellements. Pour un modèle par abonnement, l’ARR, le churn et le coût d’acquisition client apportent des indications utiles. Demandez aussi si le modèle est scalable : une hausse des ventes doit-elle entraîner une hausse proportionnelle des coûts ?
L’équipe et la consommation de trésorerie
L’équipe fondatrice doit réunir des compétences cohérentes avec l’ambition du projet : technique, commerciale, opérationnelle ou réglementaire. Regardez ensuite le burn rate, c’est-à-dire le rythme de consommation de trésorerie, et le runway, la durée pendant laquelle l’entreprise peut fonctionner avant de devoir lever à nouveau des fonds. Un financement proche de l’épuisement peut affaiblir la société lors de la prochaine négociation.
Le capital investi ne produit pas automatiquement de la valeur. Il doit financer le produit, les recrutements, la vente et l’exécution avant de pouvoir éventuellement se traduire par des revenus durables. Cette lecture permet de distinguer une valorisation séduisante d’une organisation capable d’utiliser efficacement ses ressources. Le cap table, qui recense les actionnaires, aide à comprendre la répartition du capital et le contrôle des décisions.
Dilution, valorisation et sortie : les mécanismes qui changent votre résultat
La valorisation pré-money désigne la valeur attribuée à l’entreprise avant l’entrée de nouveaux investisseurs. La valorisation post-money inclut les capitaux apportés après la levée. Plus la valorisation est élevée, moins l’investisseur reçoit de titres pour une même somme. Le prix doit donc rester cohérent avec la traction, le marché et les besoins de financement.
Lors d’une levée ultérieure, l’émission de nouvelles actions peut réduire votre pourcentage de détention : c’est la dilution. Elle n’est pas forcément négative si les nouveaux fonds accélèrent suffisamment la croissance, mais elle doit être anticipée. Consultez le pacte d’actionnaires, les droits attachés aux titres, les clauses de liquidation préférentielle et les conditions de conversion lorsqu’elles existent.
La liquidité reste souvent sous-estimée. Il n’existe généralement pas de marché quotidien pour revendre ses parts. Un marché secondaire, lorsqu’il est proposé, ne garantit ni la présence d’un acheteur ni un prix favorable. Une sortie peut intervenir après un rachat, une introduction en Bourse ou une revente organisée entre investisseurs. Elle peut aussi ne jamais se produire.
Construire un portefeuille prudent et suivre ses positions
Il est possible d’investir avec 500 euros sur certaines offres, mais un petit ticket ne réduit pas le risque intrinsèque. Ne mobilisez que des sommes que vous pouvez immobiliser et potentiellement perdre. Plutôt que de concentrer votre budget sur une seule société, répartissez-le entre plusieurs projets, stades de maturité et secteurs. Cette diversification ne supprime pas le risque, mais elle limite l’effet d’un échec isolé.
Les performances historiques illustrent l’asymétrie de cette classe d’actifs. Sur la période 2010-2020, les fonds de capital-risque ont affiché une performance annuelle moyenne citée de 23,8 %, contre 5,4 % pour le CAC 40. Ces moyennes ne préjugent ni de la qualité d’un fonds ni du rendement futur d’un investissement individuel. Une minorité de réussites peut porter la performance globale, tandis que plusieurs participations peuvent ne rien rapporter.
Fiscalité et suivi : deux vérifications à ne pas négliger
Certains investissements peuvent ouvrir droit, sous conditions, à des dispositifs tels que l’IR-PME, le PEA, le PEA-PME, les FCPI ou les FIP. L’avantage fiscal dépend notamment de l’éligibilité de la société ou du véhicule, de votre situation et de la durée de détention. Une réduction d’impôt ne doit pas devenir la seule raison d’investir. Vérifiez les conditions précises avant toute souscription.
Après l’investissement, conservez les documents de souscription et lisez les reportings trimestriels lorsqu’ils sont disponibles. Suivez les indicateurs commerciaux, les nouvelles levées, les changements de gouvernance et les échéances de remboursement pour la dette. Réévaluez aussi régulièrement la part des actifs non cotés dans votre patrimoine. L’objectif est de maintenir une exposition cohérente avec votre horizon et votre tolérance au risque, sans dépendre du succès d’une seule start-up.