Optimiser la trésorerie d’une jeune startup : 3 scénarios pour éviter la rupture de cash
Une jeune startup peut signer des contrats, afficher une croissance encourageante et manquer pourtant d’argent disponible pour payer ses salaires, sa TVA ou ses fournisseurs. Pour éviter cette situation, il faut suivre les dates réelles d’encaissement et de décaissement, pas seulement le chiffre d’affaires ou le résultat comptable. Une gestion de trésorerie efficace repose sur un prévisionnel actualisé, des règles de facturation claires et des décisions prises avant que le compte bancaire ne se tende.
Ne confondez pas rentabilité, cash-flow et solde bancaire
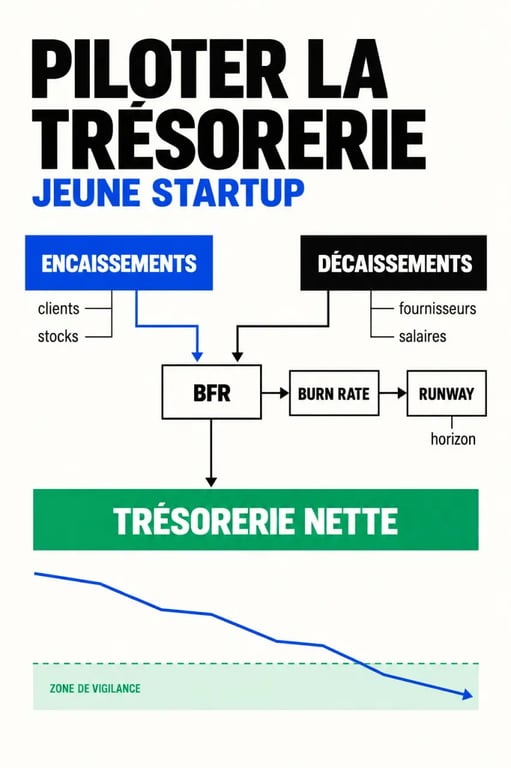
La rentabilité mesure si l’activité crée de la valeur, c’est-à-dire si les revenus couvrent les charges. Elle peut notamment être appréciée avec l’EBE ou l’EBITDA. La trésorerie désigne, elle, le cash réellement disponible. Elle dépend de la différence entre les encaissements reçus et les décaissements effectivement payés.
Calculateur d'indicateurs de trésorerie
Saisissez vos montants en euros. Ces résultats sont des estimations de pilotage et ne constituent pas un prévisionnel comptable complet.
Une vente facturée aujourd’hui augmente le chiffre d’affaires, mais pas nécessairement le solde bancaire. Le client peut régler à 30, 45 ou 60 jours. À l’inverse, un abonnement annuel payé d’avance peut renforcer la trésorerie avant que la totalité du revenu soit comptabilisée. Le bon réflexe consiste donc à raisonner en dates de paiement et non en dates de facturation.
Comprendre le rôle du BFR dans une phase de croissance
Le besoin en fonds de roulement, ou BFR, correspond à l’argent immobilisé par le cycle d’exploitation. Sa formule est la suivante : stocks moyens + créances clients moyennes - dettes fournisseurs moyennes. Plus les clients paient tard, plus les stocks sont importants ou plus l’entreprise avance de frais, plus le BFR augmente.
Le fonds de roulement correspond aux ressources durables mobilisables pour financer l’activité. La trésorerie nette se calcule ainsi : fonds de roulement - BFR. Une croissance rapide peut donc fragiliser le cash. Vendre davantage peut imposer de financer plus de production, de stock, d’acquisition ou de délais clients avant d’encaisser les ventes.
Construisez un prévisionnel qui suit les dates réelles
Le prévisionnel de trésorerie est l’outil central pour piloter le cash d’une jeune startup. Établissez-le mois par mois, sur un horizon de 3 à 6 mois au minimum. Il doit intégrer les montants TTC et les échéances effectives, notamment la TVA, les charges sociales, les abonnements logiciels, les remboursements d’emprunt et les dépenses exceptionnelles.
| Poste | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Solde initial | Solde bancaire disponible | Solde final du mois 1 | Solde final du mois 2 |
| Encaissements | Factures clients encaissées | Abonnements et acomptes | Ventes prévues à encaisser |
| Décaissements | Salaires, fournisseurs, TVA | Charges et investissements | Charges récurrentes et échéances |
| Solde final | Solde initial + entrées - sorties | À surveiller | À sécuriser |
Prévoir trois scénarios plutôt qu’une seule trajectoire
Un seul budget donne une illusion de précision. Préparez plutôt un scénario réaliste, un scénario optimiste et un scénario pessimiste. Dans ce dernier, décalez certains encaissements, réduisez les ventes attendues et conservez les principales charges. Vous repérez ainsi le mois où une décision devient nécessaire : relancer un client, réduire une dépense, négocier un échéancier ou rechercher un financement.
Actualisez le tableau chaque semaine pendant la phase de lancement ou de forte croissance. Comparez les prévisions aux flux observés, puis corrigez les mois suivants. Le prévisionnel n’est pas un document figé destiné à rassurer des investisseurs. C’est un outil de décision qui permet de voir venir les tensions et de mesurer l’effet d’une dépense ou d’un retard client.
Faites entrer le cash plus vite sans dégrader la relation client
La première source d’amélioration se trouve souvent dans le processus commercial. Avant de signer, vérifiez la solidité du client, son circuit de validation et ses pratiques de règlement. Un grand compte peut être attractif, mais son délai de paiement doit être financé. Intégrez cette contrainte dans votre prix, votre calendrier de livraison et votre prévisionnel.
Facturez dès que la valeur est livrée
Ne laissez pas une prestation terminée attendre la fin du mois pour être facturée. Pour les missions longues, adoptez un échéancier contractuel, par exemple 50 % au démarrage, 25 % au milieu et 25 % à la livraison finale. Les acomptes et la facturation à l’avancement limitent le risque de financer seul le projet du client.
La facture doit être complète, adressée au bon interlocuteur et envoyée dès l’expédition ou la validation prévue. Centralisez le statut de chaque facture dans le CRM, le logiciel de facturation ou l’outil comptable : envoyée, reçue, échue, relancée ou promise au paiement. Une relance planifiée à J+1, J+7, J+15, J+30 puis J+60 évite que les retards deviennent invisibles.
Le tableau d’ardoise des promesses de paiement
Imaginez une ardoise placée entre l’équipe commerciale et la personne qui pilote les finances. Chaque promesse de paiement y serait inscrite avec un montant, une date et un responsable. Ce principe évite de confondre « le client a dit qu’il paierait » avec « l’argent est arrivé ». Dans le tableau de trésorerie, classez les créances en trois colonnes : encaissées, confirmées avec une date, incertaines. Seules les deux premières peuvent soutenir une décision de dépense. Les dernières restent un risque à traiter par relance ou à intégrer au scénario pessimiste.
Réduisez le burn rate et surveillez les signaux d’alerte
Le burn rate correspond à la consommation nette de cash sur une période. Le runway indique combien de temps la startup peut continuer à fonctionner au rythme actuel. Une formule simple consiste à diviser le cash disponible par le burn rate mensuel moyen. Un runway inférieur à 6 mois doit déclencher une réflexion immédiate sur les économies, les encaissements et le financement.
Suivez chaque mois plusieurs indicateurs complémentaires. Le burn rate mesure la sortie nette de trésorerie. Le runway projette la durée de fonctionnement selon plusieurs scénarios. Le MRR et l’ARR permettent de suivre les revenus récurrents réellement encaissables. Le CAC et la LTV aident à vérifier que l’acquisition client ne consomme pas durablement plus de cash que la valeur créée. Un ratio LTV/CAC supérieur à 1 est présenté comme un signal favorable.
Chaque dépense doit avoir une finalité identifiable : générer du revenu, sécuriser l’exploitation, répondre à une obligation ou préparer un avantage compétitif crédible. Réduire les coûts ne signifie pas couper indistinctement. Renégociez les échéances fournisseurs avec transparence, évitez les stocks surdimensionnés et arrêtez les abonnements peu utilisés. Préserver une relation fournisseur fiable est souvent plus utile qu’obtenir un report ponctuel et agressif.
Choisissez le financement avant l’urgence
Lorsqu’un creux de trésorerie apparaît, la solution dépend de sa cause et de sa durée. Un décalage d’encaissement ponctuel ne se finance pas comme plusieurs mois de développement produit. Préparez un dossier simple avec le prévisionnel actualisé, le détail des créances clients, le calendrier des dépenses et le scénario de retour à l’équilibre.
| Solution | Usage adapté | Point de vigilance |
|---|---|---|
| Affacturage | Factures clients à transformer rapidement en cash | Coût et acceptation des créances |
| Découvert ou facilité de caisse | Tension brève et prévisible | Coût financier et limite autorisée |
| Prêt bancaire | Besoin structuré ou investissement identifié | Garanties et délai d’obtention |
| Levée de fonds | Accélération et besoin de financement durable | Dilution et temps de préparation |
| Subventions, CIR, JEI | Projet potentiellement éligible | Conditions d’éligibilité à vérifier |
Le financement ne remplace pas le pilotage. Une startup rassure ses partenaires lorsqu’elle connaît son prochain point bas de trésorerie, les actions prévues pour le protéger et les hypothèses susceptibles de changer. Cette discipline transforme le cash en outil de décision. Elle permet aussi de rechercher un financement avant que la tension ne limite les options disponibles.