FCPI startup : la réduction d’impôt ne compense pas toujours 8 à 10 ans de blocage
Un FCPI startup permet d’investir indirectement dans des entreprises innovantes non cotées, sans sélectionner soi-même une seule jeune pousse. En contrepartie d’un potentiel de croissance et, sous conditions, d’un avantage fiscal, l’épargnant accepte un risque élevé, des frais et une épargne durablement indisponible. Avant de souscrire, il faut donc comprendre ce que le fonds achète, ce que couvre la fiscalité et à quel moment l’argent peut être récupéré.
Un FCPI startup donne accès au non-coté par un portefeuille collectif
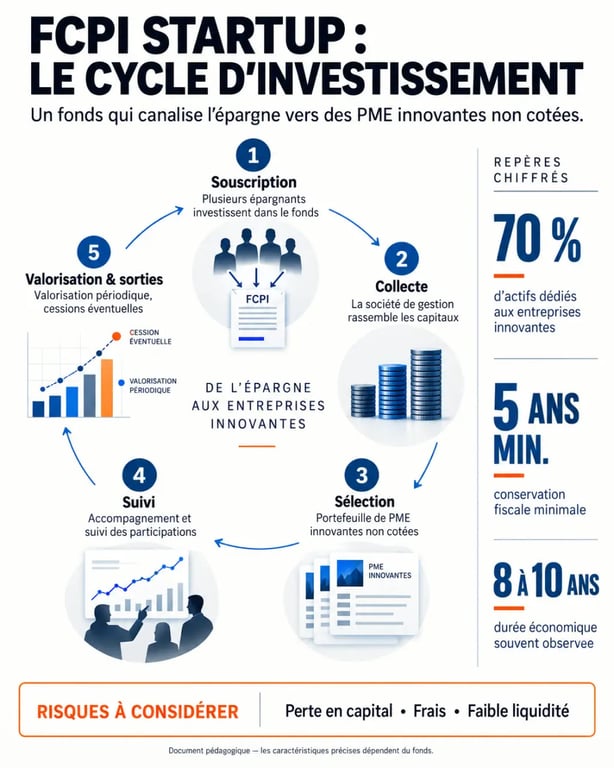
Le Fonds Commun de Placement dans l’Innovation (FCPI) est une catégorie de Fonds Commun de Placement à Risques (FCPR). Il collecte les versements de plusieurs souscripteurs, puis les confie à une société de gestion. Celle-ci investit dans des PME innovantes, souvent non cotées. Le souscripteur détient des parts du fonds, et non des actions directement inscrites à son nom dans chaque startup financée.
Les FCPI doivent consacrer au moins 70 % de leurs actifs à des entreprises innovantes éligibles. Le solde peut être placé dans d’autres supports, comme des actions, des obligations ou des placements monétaires. Certains fonds historiques évoquent un quota de 60 %, mais la documentation du FCPI envisagé prévaut toujours. Elle précise sa stratégie, son calendrier d’investissement et ses règles particulières.
Ce que finance réellement votre souscription
Un FCPI peut investir dans la technologie, la santé, les biotechnologies, l’intelligence artificielle, la cybersécurité ou les énergies propres. Selon son règlement, il peut financer des sociétés françaises ou européennes. Le fonds accompagne des entreprises dont la croissance reste incertaine, mais dont la valeur peut progresser fortement en cas de succès commercial, technologique ou de revente.
La société de gestion sélectionne les dossiers, négocie les investissements, suit les dirigeants et organise les sorties éventuelles : cession industrielle, rachat par un autre investisseur, introduction en Bourse ou liquidation. Le fonds évolue dans un cadre soumis à l’agrément ou au contrôle de l’Autorité des marchés financiers. Cette supervision ne supprime ni le risque de sélection ni le risque de marché.
La fiscalité du FCPI : un avantage encadré, pas un rendement
La réduction d’impôt sur le revenu dépend de la date de souscription, de la nature des entreprises financées et des conditions prévues par la réglementation. Pour les souscriptions investies dans des jeunes entreprises innovantes (JEI) depuis le 21 février 2026, le taux mentionné est de 30 %. Entre le 28 septembre 2025 et le 20 février 2026, le taux indiqué était de 25 %. Ces règles évoluent. Vérifiez le dispositif applicable dans le bulletin de souscription et auprès d’une source officielle telle que Bpifrance Création.
| Situation du foyer | Plafond de versements retenu | Réduction maximale au taux de 30 % |
|---|---|---|
| Personne célibataire, veuve ou divorcée | 75 000 € | 22 500 € |
| Couple marié ou pacsé imposé en commun | 150 000 € | 45 000 € |
Conserver les parts et déclarer correctement
Pour conserver l’avantage fiscal, les parts doivent en principe être détenues jusqu’au 31 décembre de la cinquième année suivant la souscription. Le souscripteur et certains membres de son foyer ne doivent pas détenir plus de 10 % des parts du fonds, ni franchir le seuil de 25 % des droits dans les bénéfices des sociétés détenues par celui-ci. Le non-respect de ces conditions peut entraîner une reprise de la réduction d’impôt.
La société de gestion ou le dépositaire remet généralement un état individuel utile à la déclaration de revenus. Conservez ce document, le bulletin de souscription et les justificatifs de paiement. L’économie d’impôt doit être calculée séparément de la performance. Elle réduit le coût initial de l’investissement, mais ne protège pas la valeur des parts.
Le risque majeur : perdre du capital tout en restant peu liquide
Un FCPI n’offre aucune garantie en capital. Une startup peut échouer à commercialiser son innovation, manquer de financement, être diluée lors d’un nouveau tour de table ou être revendue à une valeur inférieure aux attentes. La diversification entre plusieurs participations réduit la dépendance à une seule entreprise, sans supprimer le risque global du capital-investissement.
Le point souvent sous-estimé est l’écart entre la durée fiscale et la durée économique. Les cinq ans de conservation ouvrant droit à l’avantage ne signifient pas que le fonds sera liquidé au bout de cinq ans. Sa durée de vie est couramment de 8 à 10 ans, parfois davantage si elle est prolongée. Il faut donc distinguer la contrainte fiscale minimale du temps nécessaire pour céder progressivement les participations dans de bonnes conditions.
Frais et valeur liquidative : deux éléments à lire avant de signer
Les frais d’entrée, de gestion, de fonctionnement et, selon les cas, de performance réduisent le rendement final. Ils doivent être examinés dans le document d’informations clés et le règlement du fonds, au même titre que les frais indirects supportés par les participations. La valeur liquidative ne correspond pas à un cours de Bourse instantané. Les sociétés non cotées sont valorisées périodiquement selon des méthodes fondées notamment sur leurs résultats, leurs financements et des comparables de marché.
La revente anticipée des parts est rarement simple, faute de marché secondaire organisé. Un FCPI convient donc à une épargne dont vous n’avez pas besoin pour un apport immobilier, une réserve de sécurité ou un projet à échéance proche. Une sortie avant le terme peut aussi remettre en cause l’avantage fiscal si les conditions de conservation ne sont plus respectées.
FCPI, FIP, SCPI ou startup en direct : ne pas confondre les logiques
| Placement | Actifs principaux | Diversification | Liquidité et risque |
|---|---|---|---|
| FCPI | PME et entreprises innovantes non cotées | Portefeuille géré | Faible liquidité, risque élevé |
| FIP | PME relevant d’un périmètre de proximité | Portefeuille géré | Faible liquidité, risque élevé |
| SCPI | Immobilier professionnel ou résidentiel selon la SCPI | Patrimoine immobilier | Risque de capital et liquidité variable |
| Startup en direct | Une entreprise identifiée | Très concentrée | Risque très élevé, sortie incertaine |
Le FCPI apporte un travail de sélection et une mutualisation que l’investissement direct ne procure pas. En revanche, l’investisseur ne choisit pas précisément chaque société et supporte la structure de frais du fonds. Le FIP relève aussi du non-coté, mais répond à une logique géographique différente. La SCPI expose à l’immobilier et non au capital-risque. Comparer uniquement les réductions fiscales éventuelles donnerait donc une vision incomplète.
Choisir un FCPI adapté à son patrimoine et à son horizon
Ne choisissez pas un FCPI sur le seul taux de réduction d’impôt. Étudiez d’abord la société de gestion : son expérience du non-coté, la taille de son équipe, sa spécialisation sectorielle et sa capacité à accompagner les entreprises jusqu’à leur sortie. L’historique peut éclairer sa méthode, mais les performances passées ne préjugent pas des performances futures.
- Stratégie : secteurs ciblés, maturité des entreprises et concentration du portefeuille.
- Calendrier : période de souscription, délai d’investissement, durée de vie et possibilités de prorogation.
- Frais : frais initiaux, frais annuels, frais indirects et éventuelle commission de performance.
- Documents : document d’informations clés, règlement, note fiscale et derniers rapports disponibles.
- Profil personnel : capacité à perdre tout ou partie du montant investi et à immobiliser cette somme sur le long terme.
Une souscription peut s’effectuer auprès d’une banque, d’un conseiller en gestion de patrimoine ou d’une plateforme proposant le fonds. Avant toute décision, confrontez la documentation réglementaire à votre situation fiscale et patrimoniale. Le FCPI startup peut compléter une diversification pour un investisseur averti. Il ne doit pas remplacer une épargne de précaution ni constituer le socle d’un patrimoine.